薪资占收入比可比案例,揭示俱乐部经营底线
薪资占收入比的可比案例之所以值得反复拆解,是因为它把俱乐部经营底线摊在阳光下:收入一旦波动,工资合同却按年刚性兑现,账面上的雄心很快会变成现金流压力。巴塞罗那、尤文图斯和国际米兰的教训都说明,超过安全线的薪资结构不是竞争力,而是风险源。
欧洲多家俱乐部近几个赛季的薪资占收入比持续攀升,巴塞罗那在梅西离队前后一度超过百分之一百,尤文图斯和国际米兰也长期在七成以上,AC米兰则靠控制工资逐步修复报表。数字背后不是会计游戏,而是工资刚性对经营底线的直接撞击。
巴塞罗那与西甲联盟的工资帽博弈最典型。特瓦斯坚持按收入核定工资额度,拉波尔塔则通过出售未来转播权、引入杠杆来腾挪空间。这样的做法短期能注册球员,长期却把未来收入提前花掉,俱乐部账目看起来仍能过关,但经营底线被推得更靠后。
欧足联近年推动球队成本比例规则,把工资、转会摊销和经纪人费用合并计算,要求逐步压到收入七成以内。曼城、巴黎圣日耳曼这类由外部资本支撑的俱乐部,也要面对可比口径的审查。规则真正改变的是花钱方式,而不是禁止花钱,俱乐部必须证明支出有收入来源。
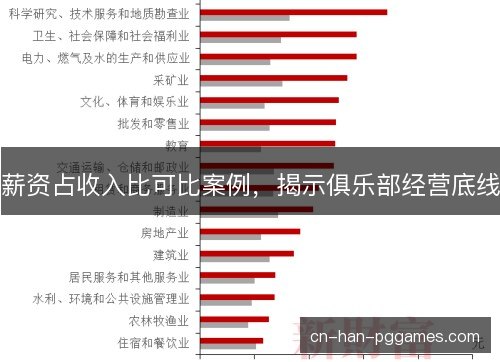
转播权分成、比赛日收入和商业赞助并不稳定,疫情和欧战出局都会让收入突然缩水,工资合同却很少同步下调。拜仁慕尼黑长期强调量入为出,多特蒙德也把薪资层级压得较紧,这让他们在收入波动时仍有缓冲。俱乐部的经营底线因此不是账面利润,而是支付能力。
问题在于单家俱乐部收缩薪资,往往会在转会市场和续约谈判中吃亏。切尔西在伯利入主后曾用长合同分摊成本,纽卡斯尔联则借资本注入快速抬升工资,埃弗顿和阿斯顿维拉为欧战投入。竞争压力让薪资占收入比可比案例不断被复制,底线也一再被试探。
薪资失控的代价最先落在竞技层面。巴塞罗那在梅西离开后经历重建,尤文图斯因高薪合同被迫调整阵容,国际米兰则靠出售核心球员平衡账目。短期成绩还能靠底蕴支撑,长期却会削弱阵容深度和青训投入,俱乐部一旦被工资锁定,调整余地就很小。
财务影响更直接。工资支出超过收入后,俱乐部只能依靠股东注资、出售资产或延迟付款维持运转。巴黎圣日耳曼和曼城有充足资本后盾,仍要面对规则约束;普通俱乐部一旦失去注资,欠薪和违约风险就会浮出水面。经营底线在这里不是抽象概念,而是每月工资单。
把巴塞罗那与皇家马德里放在一起看,差别不在收入规模,而在薪资纪律。弗洛伦蒂诺近年控制工资总额,为姆巴佩等签约预留空间;巴塞罗那则频繁用杠杆换注册空间。相同级别收入下,前者守住底线,后者不断透支未来,比较的意义在于看现金流是否可持续。
意甲的可比案例更能说明底线。尤文图斯在C罗时期抬高工资,随后不得不靠增资和出售球员修复;国际米兰在夺冠后卖掉卢卡库和阿什拉夫;AC米兰则用较低薪资结构重返欧冠。三种路径里,只有可持续的那条走得稳,工资单一旦失控,冠军也会变成财务负担。
巴黎圣日耳曼与拜仁慕尼黑的对照更微妙。巴黎依靠卡塔尔资本维持高薪阵容,薪资占收入比在欧战收入不足时明显承压;拜仁慕尼黑则用德甲稳定的商业收入和严格薪资层级保持平衡。资本能买来时间,却买不来长期底线,规则收紧后差距会更明显。
俱乐部不是普通企业,它承载城市情感和社区身份,一旦薪资结构击穿底线,欠薪、解散和球迷损失都会外溢。埃弗顿的财务压力、巴塞罗那的杠杆争议都提醒人们,工资合同签下去容易,收回来却要付出竞技和声誉代价,这也让监管不能只看报表利润。
往后看,欧足联的球队成本规则、西甲工资帽和各国联赛审查会继续收紧,俱乐部会把固定高薪改成浮动奖金和绩效条款。切尔西的长合同分摊、纽卡斯尔联的赞助开发、拜仁慕尼黑的薪资层级,都会成为可比样本,合同年限也会被更谨慎地使用。
更深的走向是,俱乐部会把青训和数据评估重新放回核心位置。巴塞罗那的拉玛西亚仍在输血,多特蒙德靠低买高卖维持工资弹性,莱比锡红牛用数据筛选控制成本。薪资占收入比的可比案例最终指向一个朴素底线:先活得久,再谈赢多少,这条线不会因资本热情而消失。
未来几个转会窗,薪资占收入比仍会是俱乐部经营底线最直观的标尺。pg模拟器官网巴塞罗那能否真正降薪、尤文图斯和国际米兰能否稳住结构、巴黎圣日耳曼和曼城能否适应新规,都会在可比案例中留下答案。俱乐部可以追求冠军,但不能把工资单变成无法兑现的承诺。